
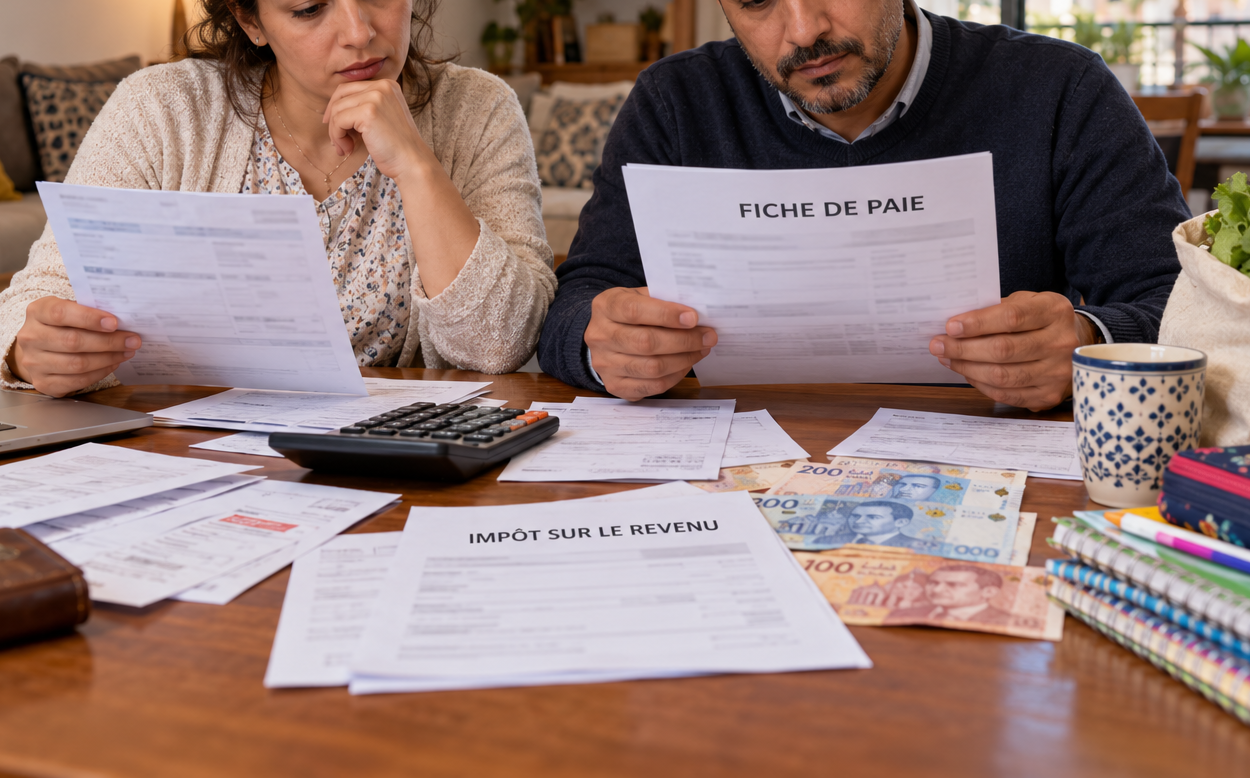
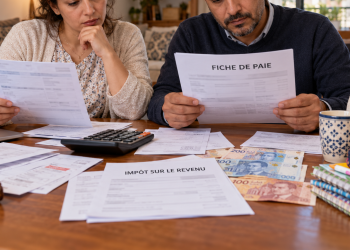
À la fin du mois, les familles ne raisonnent pas en tranches fiscales. Elles comptent ce qui reste après le loyer, les courses, les transports, les soins et la scolarité des enfants. C’est à cette réalité que devra répondre la réforme de l’impôt sur le revenu prévue par le projet de loi de finances 2027. Un allègement serait bienvenu. Encore faut-il expliquer qui en bénéficiera, à quelle date et pour quel montant.
Le gouvernement propose de relever de 40.000 à 60.000 dirhams le seuil annuel de revenu net imposable exonéré, avec une première application envisagée en janvier 2027. Le barème évoluerait ensuite progressivement jusqu’en 2031. Ces dispositions restent soumises au débat parlementaire et à leur adoption définitive.
Première clarification indispensable : 60.000 dirhams de revenu net imposable ne correspondent pas à 60.000 dirhams de salaire versé sur un compte bancaire. La base fiscale est déterminée après les déductions autorisées. Le projet prévoit notamment de porter la déduction forfaitaire pour frais professionnels à 45 %, avec un plafond annuel de 35.000 dirhams. Ce plafond réduit la base de calcul de l’impôt ; il ne représente ni une prime ni une économie fiscale du même montant.
Cette distinction devient cruciale face à l’annonce d’une exonération des salaires mensuels nets inférieurs à 10.000 dirhams. Présentée comme devant concerner environ 87 % des salariés, elle exige des simulations transparentes : composition de la rémunération, cotisations déductibles et plafonnement des frais professionnels peuvent modifier le résultat. Une formule générale ne remplace pas le calcul d’une fiche de paie.
Les gains peuvent néanmoins être illustrés. À revenu net imposable annuel inchangé, avant les réductions éventuelles pour charges de famille et en isolant le seul changement de barème, nos calculs donnent une économie mensuelle équivalente d’environ 167 dirhams pour une base annuelle de 60.000 dirhams, 333 dirhams pour 80.000 dirhams et 500 dirhams pour 120.000 dirhams. Ces exemples ne correspondent pas à des salaires nets mensuels : l’effet de la nouvelle déduction professionnelle doit être calculé séparément.
Pour un ménage, quelques centaines de dirhams supplémentaires comptent. Mais ceux qui ne paient déjà aucun IR ne gagneront rien directement à sa réduction. Les personnes sans emploi ou sans revenu imposable ont besoin d’autres réponses : aides ciblées, insertion professionnelle et services publics accessibles. Une réforme fiscale ne peut, à elle seule, tenir lieu de politique générale du pouvoir d’achat.
Le calendrier mérite également d’être regardé sans embellissement. En 2027, les taux de 34 % et de 37 % resteraient applicables aux fractions supérieures du revenu imposable. Le taux marginal maximal de 30 % appartient à une étape ultérieure. Présenter le barème cible comme immédiatement acquis donnerait donc une image trompeuse de la réforme.
Un autre point appelle la vigilance : à compter de 2031, le projet prévoit de limiter le cumul de la déduction forfaitaire avec l’exonération de certaines indemnités professionnelles. Pour les salariés concernés, l’avantage final devra intégrer l’ensemble des changements, plutôt que la seule baisse des taux.
Reste enfin l’épreuve des dépenses quotidiennes. Une économie d’impôt peut être absorbée par une augmentation du loyer ou des frais scolaires. De même, une inflation ralentie ne signifie pas que les prix retrouvent leur niveau antérieur.
Le Parlement devrait donc exiger des simulations par catégorie de revenus, un chiffrage budgétaire et une évaluation des effets redistributifs. L’État devra aussi préserver le financement de l’école, de l’hôpital et des transports : leur insuffisance impose aux familles des dépenses supplémentaires.
Le véritable verdict tombera à la fin du mois : la réforme permettra-t-elle de vivre un peu mieux, ou seulement de payer un peu moins d’impôt ?
 Contactez Nous